Domain wirtschaftspruefung-muenchen.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftspruefung-muenchen.de um.
Sind Sie am Kauf der Domain
wirtschaftspruefung-muenchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftspruefung-muenchen.de kaufen?
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Informationen festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugserkennung und -prävention zu informieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie branchenspezifische Risiken und Compliance-Anforderungen berücksichtigen und entsprechende Maßnahmen ergreifen, um diese zu adressieren. Zum Beispiel könnten Finanzdienstleistungsunternehmen strengere Kontrollen für den Umgang mit Kundenvermögen implementieren, während Technologieunternehmen möglicherweise zusätzliche Sicherheitsmaßnahmen für den Zugang zu sensiblen Daten benötigen. **
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Informationen festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und ethisches Verhalten zu informieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem spezifische Risiken und Bedürfnisse berücksichtigt werden, z.B. durch die Implementierung strengerer Kontrollen in Finanzdienstleistungsunternehmen oder die Einführung von Zugangsberechtigungen in Technologieunternehmen. Letztendlich ist es wichtig, dass Unternehmen regelmäßig ihre internen Kontrollen überprüfen und anpassen, um sicherzustellen, dass sie effektiv **

Ähnliche Suchbegriffe für Angepasst
Top-Angebote
Produkte zum Begriff Angepasst:
-
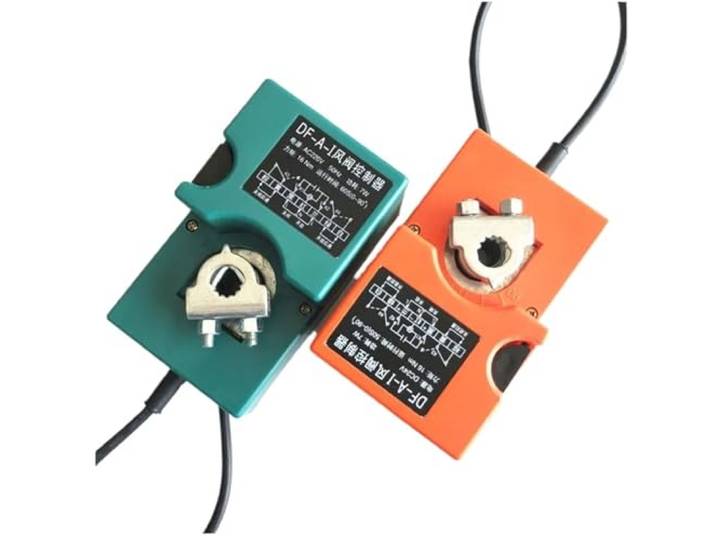
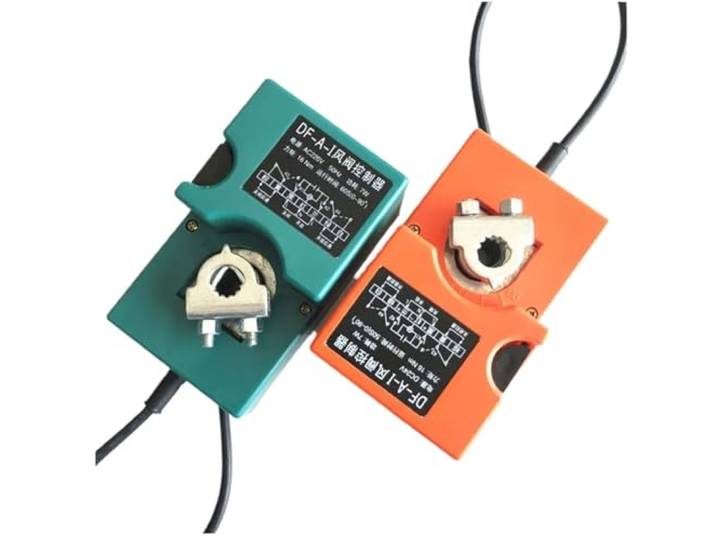
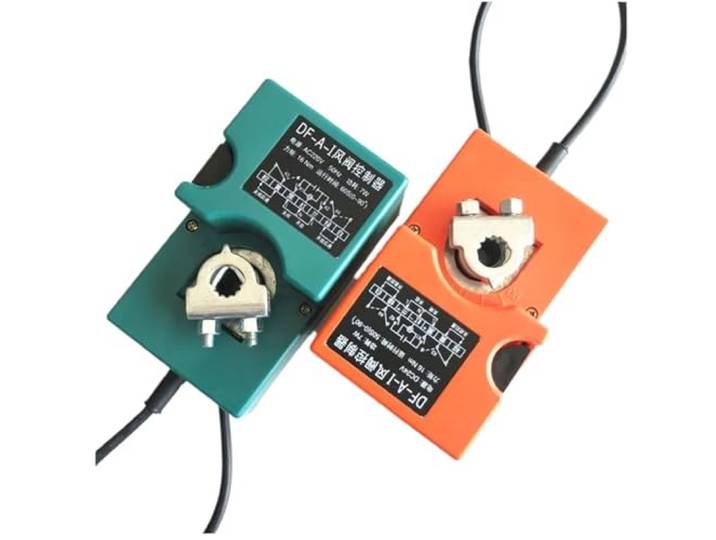
Angepasst for DC 24V AC 220V 7W einstellbarer Controller(20NM 220V)Angepasst for DC 24V AC 220V 7W einstellbarer Controller(20NM 220V). Stellgliedblöcke Angepasst for DC 24V AC 220V 7W einstellbarer Controller DF-AI Electric Drive Air Damper Modellnummer: 16NM 20NM Farbe:20nm 220v268,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Angepasst for DC 24V AC 220V 7W einstellbarer Controller(16NM 24V)Angepasst for DC 24V AC 220V 7W einstellbarer Controller(16NM 24V). Stellgliedblöcke Angepasst for DC 24V AC 220V 7W einstellbarer Controller DF-AI Electric Drive Air Damper Modellnummer: 16NM 20NM Farbe:16nm 24v246,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Angepasst for DC 24V AC 220V 7W einstellbarer Controller(20NM 24V)Angepasst for DC 24V AC 220V 7W einstellbarer Controller(20NM 24V). Stellgliedblöcke Angepasst for DC 24V AC 220V 7W einstellbarer Controller DF-AI Electric Drive Air Damper Modellnummer: 16NM 20NM Farbe:20nm 24v293,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Daten festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie für Betrug und Missbrauch zu sensibilisieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie branchenspezifische Risiken und Compliance-Anforderungen berücksichtigen und entsprechende Maßnahmen ergreifen, um diese zu adressieren. Zum Beispiel könnten Finanzdienstleistungsunternehmen strengere Kontrollen für den Umgang mit Kundengeldern implementieren, während Technologieunternehmen möglicherweise zusätzliche Sicherheitsmaßnahmen für den Zugang zu sensiblen Daten benötigen. **
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Daten festlegen. Dies kann durch die Einführung von Autorisierungsprozessen, regelmäßige Überprüfungen und die Trennung von Aufgaben erreicht werden. In verschiedenen Branchen und Organisationen können diese Kontrollen angepasst werden, indem spezifische Risiken und Bedürfnisse berücksichtigt werden, z.B. durch die Implementierung von strengeren Kontrollen in der Finanzbranche oder die Einführung von Zugangskontrollen in der Gesundheitsbranche. Es ist wichtig, dass Unternehmen regelmäßig ihre internen Kontrollen überprüfen und anpassen, um sicherzustellen, dass sie effektiv bleiben und den sich ändernden **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Dies kann durch die Einführung von automatisierten Systemen zur Überwachung von Transaktionen und zur Begrenzung des Zugriffs auf sensible Daten erreicht werden. Darüber hinaus ist es wichtig, regelmäßige Schulungen und Sensibilisierungskampagnen für Mitarbeiter durchzuführen, um das Bewusstsein für Betrugsprävention zu schärfen. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie spezifische Risiken und Bedürfnisse berücksichtigen, z.B. durch die Implementierung branchenspezifischer Compliance-Richtlinien oder die Anpassung von Überwachung **
-
Was macht die Interne Revision?
Die Interne Revision ist eine unabhängige Funktion innerhalb einer Organisation, die darauf spezialisiert ist, die Wirksamkeit der internen Kontrollsysteme, Risikomanagementprozesse und Governance-Strukturen zu bewerten. Sie überprüft, ob die Unternehmensziele effizient und rechtmäßig erreicht werden und ob die Ressourcen angemessen eingesetzt werden. Die Interne Revision identifiziert Schwachstellen und Risiken, um Empfehlungen zur Verbesserung der Prozesse und zur Risikominimierung zu geben. Sie trägt dazu bei, die Integrität und Transparenz der Organisation zu gewährleisten und unterstützt das Management bei der Erfüllung seiner Verantwortung zur effektiven Unternehmensführung. **
Was macht eine Interne Revision?
Eine Interne Revision ist eine unabhängige Abteilung innerhalb eines Unternehmens, die die Wirksamkeit der internen Kontrollsysteme, Risikomanagementprozesse und Governance-Strukturen überprüft. Sie führt regelmäßige Prüfungen und Analysen durch, um sicherzustellen, dass das Unternehmen gesetzeskonform handelt, Betrug und Verschwendung verhindert und effiziente Geschäftsabläufe gewährleistet sind. Die Interne Revision identifiziert Schwachstellen und empfiehlt Verbesserungen, um die Unternehmensziele zu unterstützen und das Risiko von Fehlern oder Missbrauch zu minimieren. Sie berichtet direkt an das Management oder den Aufsichtsrat und trägt so zur Transparenz und Integrität der Unternehmensführung bei. **
Was prüft die Interne Revision?
Die Interne Revision prüft die Wirksamkeit, Effizienz und Einhaltung von internen Kontrollen, Richtlinien und Verfahren in einer Organisation. Sie überprüft, ob die Unternehmensziele erreicht werden und ob Risiken angemessen identifiziert und gemanagt werden. Darüber hinaus prüft die Interne Revision die Genauigkeit und Zuverlässigkeit von Finanzinformationen sowie die Einhaltung von Gesetzen und Vorschriften. Sie trägt dazu bei, Betrug, Verschwendung und Missbrauch aufzudecken und zu verhindern. Letztendlich dient die Interne Revision dazu, das Management bei der Verbesserung der Unternehmensführung und -kontrolle zu unterstützen. **
Top-Angebote
Produkte zum Begriff Angepasst:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
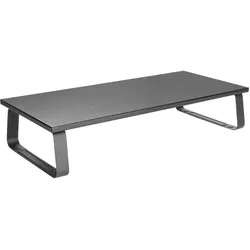
Equip LCD-/Monitor-Halter Desktop (wird noch angepasst)"Der Tischmonitorständer 650880 von equip® wurde entworfen, damit Sie sich von einem chaotischen Arbeitsbereich verabschieden können. Anstatt Ihren Monitor direkt auf den Schreibtisch zu stellen, hebt dieser hochwertige Ständer ihn in eine ergonomisch korrekte Augenposition und bietet gleichzeitig zusätzlichen Arbeitsplatz und mehr Stauraum für weniger Unordnung. Reduzieren Sie die Belastung von Augen und Nacken und arbeiten Sie effizienter in einer besser organisierten Umgebung. " Auf einen Blick Höchstgewichtskapazität20 kg Anzahl der Display unterstützt1 BefestigungstypTisch/Bank Für TV geeignetja GehäusematerialStahl LieferumfangSchrauben Alle technischen Daten anzeigen (12 Angaben) MontageHöchstgewichtskapazität20 kgAnzahl der Display unterstützt1Für TV geeignetJaBefestigungstypTisch/Bank DesignGehäusematerialStahlProduktfarbeSchwarz Gewicht und AbmessungenBreite260 mmTiefe600 mmHöhe120 mmGewicht1,6 kg LieferumfangSchrauben enthaltenJa Sonstige FunktionenZertifizierungCE Techni...19,34 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Angepasst for DC 24V AC 220V 7W einstellbarer Controller(20NM 220V)Angepasst for DC 24V AC 220V 7W einstellbarer Controller(20NM 220V). Stellgliedblöcke Angepasst for DC 24V AC 220V 7W einstellbarer Controller DF-AI Electric Drive Air Damper Modellnummer: 16NM 20NM Farbe:20nm 220v268,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Informationen festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugserkennung und -prävention zu informieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie branchenspezifische Risiken und Compliance-Anforderungen berücksichtigen und entsprechende Maßnahmen ergreifen, um diese zu adressieren. Zum Beispiel könnten Finanzdienstleistungsunternehmen strengere Kontrollen für den Umgang mit Kundenvermögen implementieren, während Technologieunternehmen möglicherweise zusätzliche Sicherheitsmaßnahmen für den Zugang zu sensiblen Daten benötigen. **
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Informationen festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und ethisches Verhalten zu informieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem spezifische Risiken und Bedürfnisse berücksichtigt werden, z.B. durch die Implementierung strengerer Kontrollen in Finanzdienstleistungsunternehmen oder die Einführung von Zugangsberechtigungen in Technologieunternehmen. Letztendlich ist es wichtig, dass Unternehmen regelmäßig ihre internen Kontrollen überprüfen und anpassen, um sicherzustellen, dass sie effektiv **
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Daten festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie für Betrug und Missbrauch zu sensibilisieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie branchenspezifische Risiken und Compliance-Anforderungen berücksichtigen und entsprechende Maßnahmen ergreifen, um diese zu adressieren. Zum Beispiel könnten Finanzdienstleistungsunternehmen strengere Kontrollen für den Umgang mit Kundengeldern implementieren, während Technologieunternehmen möglicherweise zusätzliche Sicherheitsmaßnahmen für den Zugang zu sensiblen Daten benötigen. **
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Daten festlegen. Dies kann durch die Einführung von Autorisierungsprozessen, regelmäßige Überprüfungen und die Trennung von Aufgaben erreicht werden. In verschiedenen Branchen und Organisationen können diese Kontrollen angepasst werden, indem spezifische Risiken und Bedürfnisse berücksichtigt werden, z.B. durch die Implementierung von strengeren Kontrollen in der Finanzbranche oder die Einführung von Zugangskontrollen in der Gesundheitsbranche. Es ist wichtig, dass Unternehmen regelmäßig ihre internen Kontrollen überprüfen und anpassen, um sicherzustellen, dass sie effektiv bleiben und den sich ändernden **
Ähnliche Suchbegriffe für Angepasst
-
Angepasst for DC 24V AC 220V 7W einstellbarer Controller(16NM 24V)Angepasst for DC 24V AC 220V 7W einstellbarer Controller(16NM 24V). Stellgliedblöcke Angepasst for DC 24V AC 220V 7W einstellbarer Controller DF-AI Electric Drive Air Damper Modellnummer: 16NM 20NM Farbe:16nm 24v246,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Angepasst for DC 24V AC 220V 7W einstellbarer Controller(20NM 24V)Angepasst for DC 24V AC 220V 7W einstellbarer Controller(20NM 24V). Stellgliedblöcke Angepasst for DC 24V AC 220V 7W einstellbarer Controller DF-AI Electric Drive Air Damper Modellnummer: 16NM 20NM Farbe:20nm 24v293,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Angepasst for DC 24V AC 220V 7W einstellbarer Controller(16NM 220V)Angepasst for DC 24V AC 220V 7W einstellbarer Controller(16NM 220V). Stellgliedblöcke Angepasst for DC 24V AC 220V 7W einstellbarer Controller DF-AI Electric Drive Air Damper Modellnummer: 16NM 20NM Farbe:16nm 220v227,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
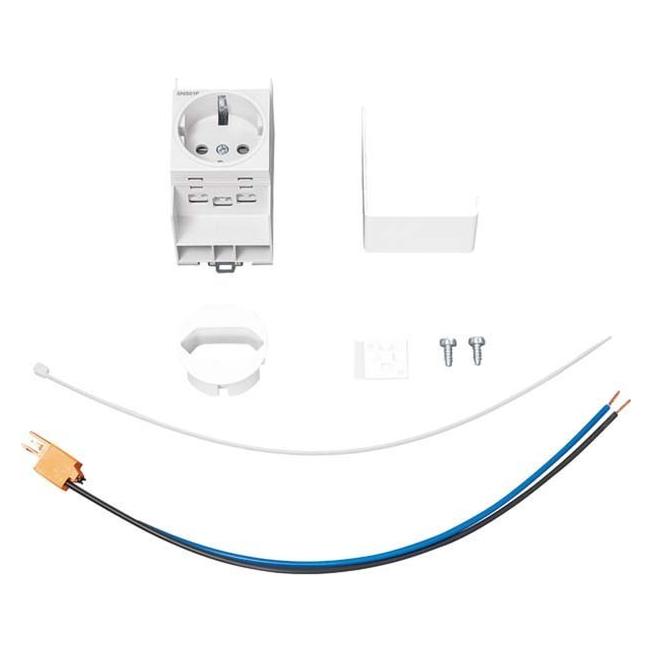
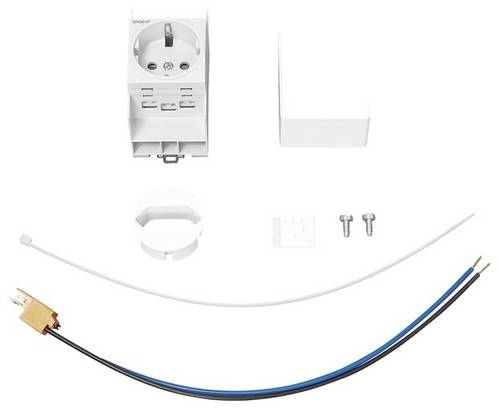
Hager ZY01APZ ZY01APZ Bestückungspaket universZ Steckdose APZ angepasst f.ZYxxMS Bestückungspaket Braun, Blau 2polig 1St.Bestückungspaket,univers Z, Steckdose APZ angepasst für ZYxxMS. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensystems 25040,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Dies kann durch die Einführung von automatisierten Systemen zur Überwachung von Transaktionen und zur Begrenzung des Zugriffs auf sensible Daten erreicht werden. Darüber hinaus ist es wichtig, regelmäßige Schulungen und Sensibilisierungskampagnen für Mitarbeiter durchzuführen, um das Bewusstsein für Betrugsprävention zu schärfen. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie spezifische Risiken und Bedürfnisse berücksichtigen, z.B. durch die Implementierung branchenspezifischer Compliance-Richtlinien oder die Anpassung von Überwachung **
-
Was macht die Interne Revision?
Die Interne Revision ist eine unabhängige Funktion innerhalb einer Organisation, die darauf spezialisiert ist, die Wirksamkeit der internen Kontrollsysteme, Risikomanagementprozesse und Governance-Strukturen zu bewerten. Sie überprüft, ob die Unternehmensziele effizient und rechtmäßig erreicht werden und ob die Ressourcen angemessen eingesetzt werden. Die Interne Revision identifiziert Schwachstellen und Risiken, um Empfehlungen zur Verbesserung der Prozesse und zur Risikominimierung zu geben. Sie trägt dazu bei, die Integrität und Transparenz der Organisation zu gewährleisten und unterstützt das Management bei der Erfüllung seiner Verantwortung zur effektiven Unternehmensführung. **
-
Was macht eine Interne Revision?
Eine Interne Revision ist eine unabhängige Abteilung innerhalb eines Unternehmens, die die Wirksamkeit der internen Kontrollsysteme, Risikomanagementprozesse und Governance-Strukturen überprüft. Sie führt regelmäßige Prüfungen und Analysen durch, um sicherzustellen, dass das Unternehmen gesetzeskonform handelt, Betrug und Verschwendung verhindert und effiziente Geschäftsabläufe gewährleistet sind. Die Interne Revision identifiziert Schwachstellen und empfiehlt Verbesserungen, um die Unternehmensziele zu unterstützen und das Risiko von Fehlern oder Missbrauch zu minimieren. Sie berichtet direkt an das Management oder den Aufsichtsrat und trägt so zur Transparenz und Integrität der Unternehmensführung bei. **
-
Was prüft die Interne Revision?
Die Interne Revision prüft die Wirksamkeit, Effizienz und Einhaltung von internen Kontrollen, Richtlinien und Verfahren in einer Organisation. Sie überprüft, ob die Unternehmensziele erreicht werden und ob Risiken angemessen identifiziert und gemanagt werden. Darüber hinaus prüft die Interne Revision die Genauigkeit und Zuverlässigkeit von Finanzinformationen sowie die Einhaltung von Gesetzen und Vorschriften. Sie trägt dazu bei, Betrug, Verschwendung und Missbrauch aufzudecken und zu verhindern. Letztendlich dient die Interne Revision dazu, das Management bei der Verbesserung der Unternehmensführung und -kontrolle zu unterstützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.